حباب دریای جنوب — بریتانیا، ۱۷۲۰
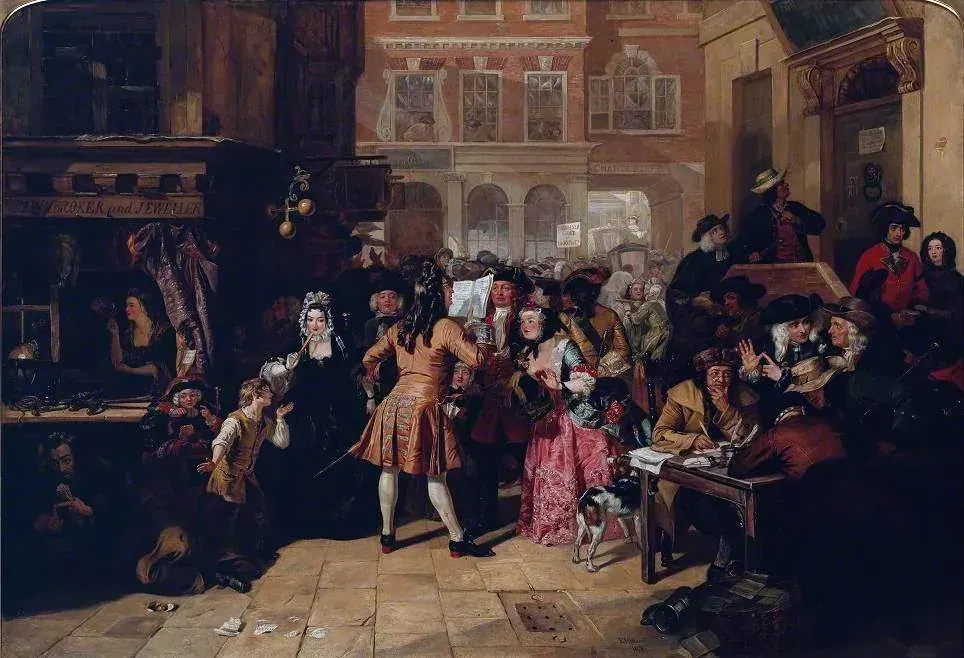
اگر لالهٔ هلندی ماجرایی است که بزرگتر از واقعیتش روایت شده، حباب دریای جنوب دقیقاً برعکس است: حبابی واقعی، با ابعاد ملی، که نظام سیاسی بریتانیا را تکان داد و اثرش تا صد سال بعد در قانونگذاری باقی ماند.
زمینه: دولتی که زیر بار بدهی خم شده بود
بریتانیا از جنگ جانشینی اسپانیا (۱۷۰۱–۱۷۱۴) با بدهی عظیمی بیرون آمده بود — چیزی حدود ۵۰ میلیون پوند، رقمی که برای اقتصاد آن روز کمرشکن بود. بخش بزرگی از این بدهی به شکل مستمریهای مادامالعمر و اوراقی بود که نمیشد بازخریدشان کرد و بهرهٔ سنگینی داشتند.
نکتهٔ مهم این است که نظام مالی بریتانیا تازه شکل گرفته بود. بانک انگلستان در ۱۶۹۴ تأسیس شده بود و مفهوم بدهی ملی و بازار اوراق و سهام هنوز جوان بود. آدمها با ابزارهایی کار میکردند که کسی تجربهٔ تاریخی بلندمدت از رفتارشان نداشت.
شرکت دریای جنوب چه بود
در ۱۷۱۱ رابرت هارلی، وزیر خزانهداری، شرکت دریای جنوب را تأسیس کرد. طرح از ابتدا یک مهندسی مالی بود، نه یک بنگاه تجاری:
شرکت بخشی از بدهی دولت را میخرید. یعنی دارندگان اوراق دولتی، آنها را با سهام شرکت معاوضه میکردند. دولت در عوض به شرکت بهرهٔ سالانهای میپرداخت و امتیاز انحصاری تجارت با مستعمرات اسپانیا در آمریکای جنوبی را به آن میداد.
مشکل بنیادین: آمریکای جنوبی در دست اسپانیا بود و اسپانیا اجازهٔ تجارت نمیداد.
پس از معاهدهٔ اوترخت در ۱۷۱۳، امتیازی که به دست آمد بسیار محدود بود: قرارداد asiento برای تأمین برده به مستعمرات اسپانیا، و حق فرستادن یک کشتی تجاری در سال. حتی همان هم به دلیل جنگ دوبارهٔ ۱۷۱۸ با اسپانیا عملاً متوقف شد.
یعنی شرکت در طول عمرش سود تجاری واقعی قابل توجهی نساخت. تنها منبع درآمد پایدارش همان بهرهای بود که دولت میپرداخت. این را باید هنگام خواندن بقیهٔ ماجرا در ذهن داشت: ارزش شرکت از ابتدا بر روایت استوار بود، نه بر عملیات.
طرح ۱۷۲۰: بلندپروازی نهایی
در ۱۷۱۹ جان لا در فرانسه با شرکت میسیسیپی همین کار را در مقیاس بزرگتری انجام میداد و قیمت سهامش به آسمان رفته بود. مدیران شرکت دریای جنوب — بهویژه جان بلانت — الهام گرفتند.
پیشنهاد آنها به پارلمان این بود: تقریباً کل بدهی ملی را به سهام شرکت تبدیل کنند. رقابتی هم با بانک انگلستان درگرفت و شرکت دریای جنوب با پیشنهاد پرداخت حدود ۷.۵ میلیون پوند به دولت برنده شد.
قانون در آوریل ۱۷۲۰ تصویب شد.
مکانیک حباب: چرا مدیران به بالا رفتن قیمت نیاز داشتند
اینجا هستهٔ ماجراست و معمولاً بد توضیح داده میشود.
شرکت باید دارندگان اوراق دولتی را قانع میکرد که اوراقشان را با سهام معاوضه کنند. نرخ تبدیل بر اساس قیمت بازار سهام تعیین میشد.
یعنی هرچه قیمت سهام بالاتر میرفت، شرکت برای هر واحد بدهی که میبلعید، سهام کمتری باید میداد. و سهام مازادی که در دستش میماند را میتوانست نقداً در بازار بفروشد.
پس بالا بردن قیمت سهام برای مدیران صرفاً طمع نبود؛ موتور اصلی طرح بود. هرچه بالاتر، سود شرکت بیشتر.
و آنها این کار را روشمند انجام دادند:
وام دادن برای خرید سهام خودشان. شرکت به خریداران وام میداد تا سهام شرکت را بخرند. یعنی پول شرکت، تقاضا برای سهام شرکت میساخت.
پذیرهنویسی قسطی. خریدار فقط بخش کوچکی (گاهی ده تا بیست درصد) را نقد میداد و بقیه را اقساطی. این یعنی اهرم بالا و امکان ورود برای کسانی که سرمایهٔ زیادی نداشتند.
رشوه سیاسی. این بخش بعداً فضاحت اصلی شد. سهام به صورت «هدیه» به وزیران، اعضای پارلمان و درباریان داده میشد — اغلب بدون پرداخت هیچ پولی. گیرنده میتوانست هر وقت خواست بفروشد و تفاوت را بگیرد. عملاً یک اختیار خرید رایگان. فهرست گیرندگان شامل جان آیزلبی وزیر خزانهداری، چارلز استنهوپ منشی خزانهداری، و نزدیکان دربار از جمله معشوقههای شاه بود. خود جورج اول ریاست افتخاری شرکت را داشت.
اشاعهٔ روایت. شایعاتی دربارهٔ گشایش تجارت با اسپانیا، معادن نقرهٔ پرو و ثروتهای بیپایان آمریکای جنوبی پخش شد.
صعود
قیمت سهام در ژانویهٔ ۱۷۲۰ حدود ۱۲۸ پوند بود.
- فوریه: حدود ۱۷۵
- مارس: حدود ۳۳۰
- مه: حدود ۵۵۰
- اواخر ژوئن: اوج، حدود ۱۰۰۰ پوند
یعنی حدود هشت برابر در شش ماه.
جامعهای که وارد بازار شد، بسیار گستردهتر از هلند لاله بود: اشراف، روحانیون، بازرگانان، افسران، بیوهها و کسانی که پساندازشان را برداشتند. لندن دچار تب عمومی شد.
حبابهای اقماری
موفقیت ظاهری شرکت دریای جنوب موجی از شرکتهای تازهتأسیس ایجاد کرد که امروز به آنها bubble companies میگویند. دهها شرکت با طرحهای عجیب و گاه مضحک اعلام موجودیت کردند و سهام فروختند.
مشهورترین حکایت — که باید با احتیاط خواند چون ممکن است بعدها ساخته شده باشد — شرکتی است که اعلام کرد «برای انجام کاری بسیار سودآور، اما هیچکس نباید بداند چیست»؛ و بنیانگذارش بعد از جمع کردن پول ناپدید شد.
مثالهای واقعیتر: شرکتی برای استخراج طلا از آب دریا، شرکتی برای ساخت چرخ حرکت دائمی، و شرکتی برای وارد کردن الاغ بزرگ از اسپانیا.
نکتهٔ کلیدی این است که این شرکتها رقیب بودند: پول سرمایهگذاران را از شرکت دریای جنوب به سمت خود میکشیدند.
Bubble Act — قانونی که خودش را کشت
مدیران شرکت دریای جنوب برای خفه کردن این رقبا، در ژوئن ۱۷۲۰ قانونی را از پارلمان گذراندند: Bubble Act. این قانون تشکیل شرکت سهامی بدون منشور سلطنتی را ممنوع کرد.
قصد حذف رقیب بود، اما نتیجه معکوس شد. اجرای قانون در اوت باعث فروپاشی قیمت شرکتهای کوچک شد. سرمایهگذارانی که در آنها گیر افتاده بودند، برای پوشش زیانشان مجبور شدند سهام دریای جنوب را بفروشند.
و دقیقاً همانجا سقوط شروع شد.
سقوط
از اواخر اوت قیمت پایین آمد و در سپتامبر فروریخت:
- اوایل سپتامبر: حدود ۷۰۰
- اواسط سپتامبر: حدود ۴۰۰
- اکتبر: حدود ۲۰۰
- پایان سال: حدود ۱۲۴ پوند — یعنی تقریباً همان نقطهٔ شروع سال
زنجیرهای از فروپاشیها راه افتاد. کسانی که با وام سهام خریده بودند، نمیتوانستند اقساط را بپردازند. بانک اسوارد که به شدت درگیر بود، سقوط کرد. بانک انگلستان که ابتدا وعدهٔ حمایت داده بود، عقب کشید.
ابعاد ویرانی
برخلاف لالهٔ هلندی، اینجا زیان واقعی و گسترده بود.
خانوادههای اشرافی داراییشان را از دست دادند. آیزاک نیوتن از مشهورترین قربانیان است: او اوایل سال با سود فروخت، بعد با دیدن ادامهٔ صعود دوباره و با قیمت بالاتر وارد شد و حدود بیست هزار پوند زیان کرد. جملهٔ منسوب به او — که میتواند حرکت اجرام آسمانی را محاسبه کند اما نه جنون آدمها را — مستند قطعی ندارد ولی مشهور است.
جاناتان سویفت زیان دید و شعر تلخی دربارهٔ ماجرا نوشت. الکساندر پوپ هم درگیر بود.
موارد خودکشی ثبت شده، از جمله برادرزادهٔ یکی از مدیران. اعتماد عمومی به نظام مالی و به دولت بهشدت آسیب دید و اعتراضهای خیابانی درگرفت.
تحقیق پارلمانی و فضاحت سیاسی
پارلمان کمیتهٔ تحقیقی تشکیل داد و آنچه یافت، نظام سیاسی را لرزاند: دفاتر شرکت جعل شده بود، صفحاتی از بین رفته بود، و رابرت نایت، خزانهدار شرکت که دفتر سبز حاوی فهرست رشوهها را داشت، با آن دفتر به قارهٔ اروپا گریخت. او در برابانت بازداشت شد اما مقامات محلی حاضر به استردادش نشدند — احتمالاً با هماهنگی پنهانی کسانی در لندن که نمیخواستند دفتر به انگلستان برسد.
نتایج:
- جان آیزلبی وزیر خزانهداری مجرم شناخته شد، از پارلمان اخراج و در برج لندن زندانی شد.
- چارلز استنهوپ با اختلاف بسیار کمی از محکومیت گریخت.
- جیمز کریگز وزیر، در جریان رسوایی درگذشت.
- جیمز ارل استنهوپ، وزیر ارشد، هنگام دفاع از خود در مجلس اعیان دچار سکته شد و روز بعد مرد.
- اموال مدیران شرکت مصادره شد و برای جبران بخشی از زیان سهامداران به کار رفت.
کسی که برنده شد: رابرت والپول
رابرت والپول پیش از بحران از دولت کنار گذاشته شده بود و در جریان حباب موضع محتاطانهای داشت (هرچند خودش هم مقداری سرمایهگذاری کرده بود و ظاهراً بهموقع خارج شد).
پس از سقوط، او مأمور پاکسازی شد و طرحی برای انتقال بخشی از بدهی شرکت به بانک انگلستان و کمپانی هند شرقی اجرا کرد. مهارت اصلیاش اما سیاسی بود: او ماجرا را طوری مدیریت کرد که دربار و پادشاه از فضاحت مصون بمانند. لقب «پردهٔ محافظ» (Screenmaster General) را از همینجا گرفت.
نتیجه: والپول قدرت را قبضه کرد و از ۱۷۲۱ تا ۱۷۴۲ در رأس دولت ماند — طولانیترین دورهٔ تصدی در تاریخ بریتانیا و کسی که معمولاً نخستین «نخستوزیر» واقعی بریتانیا شمرده میشود.
پس یکی از نتایج غیرمنتظرهٔ این حباب، شکل گرفتن نهاد نخستوزیری است.
همزمانی با فرانسه
سال ۱۷۲۰ سال عجیبی در تاریخ مالی است، چون دو حباب بزرگ همزمان در دو کشور ترکیدند.
در فرانسه جان لا، اقتصاددان اسکاتلندی، طرح مشابهی را در مقیاس بزرگتر اجرا کرده بود: شرکت میسیسیپی، بدهی دولت فرانسه، و — نکتهٔ حیاتی — بانک سلطنتی که اسکناس چاپ میکرد. وقتی حباب ترکید، نظام پولی فرانسه هم با آن فرو ریخت.
تفاوت پیامدها گویاست: بریتانیا بحران را جذب کرد و نظام مالیاش سرپا ماند. فرانسه چنان از اسکناس و بانکداری مرکزی زده شد که تا انقلاب، نظام مالیاش عقبمانده باقی ماند — و ضعف مالی دولت فرانسه یکی از عوامل مستقیم انقلاب ۱۷۸۹ شد.
میراث درازمدت
Bubble Act تا ۱۸۲۵ پابرجا ماند. یعنی برای بیش از یک قرن، تشکیل شرکت سهامی در بریتانیا نیازمند مجوز خاص پارلمان بود. برخی مورخان اقتصادی معتقدند این قانون سازماندهی سرمایه در دوران اولیهٔ انقلاب صنعتی را کند کرد و کسبوکارها را به سمت شراکتهای خانوادگی و محدود سوق داد.
اصطلاح «حباب» (bubble) برای بازارهای مالی از همین دوره وارد زبان انگلیسی شد.
از نظر هنری، مجموعهٔ کارتهای طنز هلندی «Het Groote Tafereel der Dwaasheid» («آینهٔ بزرگ حماقت»، ۱۷۲۰) که همزمان هر دو حباب فرانسه و بریتانیا را هجو میکرد، و حکاکی ویلیام هوگارث دربارهٔ ماجرا، از ماندگارترین تصویرهای طنز مالی تاریخاند.
و خود شرکت؟ به عنوان یک نهاد اداری بدهی دولتی تا ۱۸۵۳ ادامه یافت. هرگز آن تجارت افسانهای با آمریکای جنوبی را انجام نداد.
چرا این مورد واقعاً مهم است
سه درس ساختاری در آن هست که هنوز تکرار میشود:
اول، وقتی ارزشگذاری یک دارایی خودش ورودی مدل کسبوکار باشد، انگیزهٔ ساختاری برای متورم کردنش وجود دارد.
دوم، خرید با پول قرضی سقوط را تند میکند، چون فروش اجباری ایجاد میکند.
سوم، و شاید مهمترین: مرز بین نوآوری مالی مشروع و کلاهبرداری در لحظه معمولاً روشن نیست. طرح تبدیل بدهی به سهام از نظر مفهومی ایدهٔ بدی نبود و امروز هم شکلهایی از آن رایج است. آنچه فاجعه ساخت، ترکیب آن با تضاد منافع، رشوهٔ سیاسی و نبود هرگونه الزام به شفافیت بود.
دیدگاهها
در حال بارگذاری دیدگاهها…